与其挖金矿,不如充任卖铲东谈主。在具身智能海浪里,这一营业款式愈发受到成本从容。
9月29日,作念机器东谈主要津模组的本末科技,在港交所到手上市。礼貌10月10日,其股价一都上升,市值约为115.31亿港元,市销率近30倍。
高市值拓荒在本末科技的愿景上,创举东谈见解笛说:“直驱一定会出手宇宙,延缓器势必走向沉进",并称公司是在“为具身智能规模始创一个新行业”。
本末科技是国内铺张机器东谈主直驱能源模组龙头,细分规模市占率逾越6成,而且在轮足机器东谈主这一细分市集排行国内前哨。
但拆解之下会发现,本末科技的基本盘直驱能源模组居品,主要利用于扫地机器东谈主,具身要津模组和整机机器东谈主业务,谈判收入1410万元,仅占总营收的5%。这与招股书中描述的具身智能故事有不小的各异。
由此,诡异的步地出现了,即使作念到了细分市集龙头,礼貌2025年底,本末科技仍然处于耗损景象。
赢利依赖扫地机,市占率61%未盈利
“能够有一天,咱们不错成功出手宇宙。”创办本末科技之前,创举东谈见解笛就怀揣了这一愿景。
2020年景立的本末科技正践行这一主见。从业务结构看,主要分为“机器东谈主能源模组”和“机器东谈主整机”两大板块,机器东谈主能源模组业务又包括机器东谈主直驱能源模组和具身要津模组两类,其中机器东谈主直驱能源模组是都备的主力,营收占比在95%以上。
2023年到2025年,直驱能源模组(铺张、工营业)营收从1420万元升至2.68亿,出货量从18.6万套增至849.8万套,涨了四十多倍。
在此带动下,本末科技的营收从2023年的1754万元增至2025年的2.82亿元,两年复合年增长率高达300%。
据弗若斯特沙利文数据泄漏,2025年本末科技在中国铺张机器东谈主直驱能源模组市集份额达61.1%,排行第一。
但是这个数字,并不可佐证本末科技的实力与行业地位。
因为直驱能源模组仅仅统统这个词铺张机器东谈主能源模组里的一个细分,仅占3.9%,若在统统这个词铺张级市集进行排位,本末科技市集份额仅为2.4%,排行第八。此外,若再彭胀到中国工营业机器东谈主能源模组规模(铺张机器东谈主能源模组占比26.3%),本末科技的市集份额只会更低。
于是,本末科技的业务画像逐步明晰了,要害词为“铺张级”“直驱式能源模组”,名义看,份额很高,执行上,池子太小。
直驱能源模组的卑劣,是扫地机器东谈主、割草机器东谈主、AI随同机器东谈主、相助机器东谈主等一批照旧限制化出货的品类。
扫地机器东谈主是最紧迫的金主。本末科技的主要客户,从松灵机器东谈主、科沃斯起步,徐徐干涉石头科技、云鲸、追觅等客户的供应体系。
据递次财经,2023年追觅尚为本末科技第三大客户,孝顺营收302.6万元;2024年跃居第一大客户,孝顺营收4954.4万元,占比高达62.1%;2025年进一步增至1.20亿元,占比42.8%。
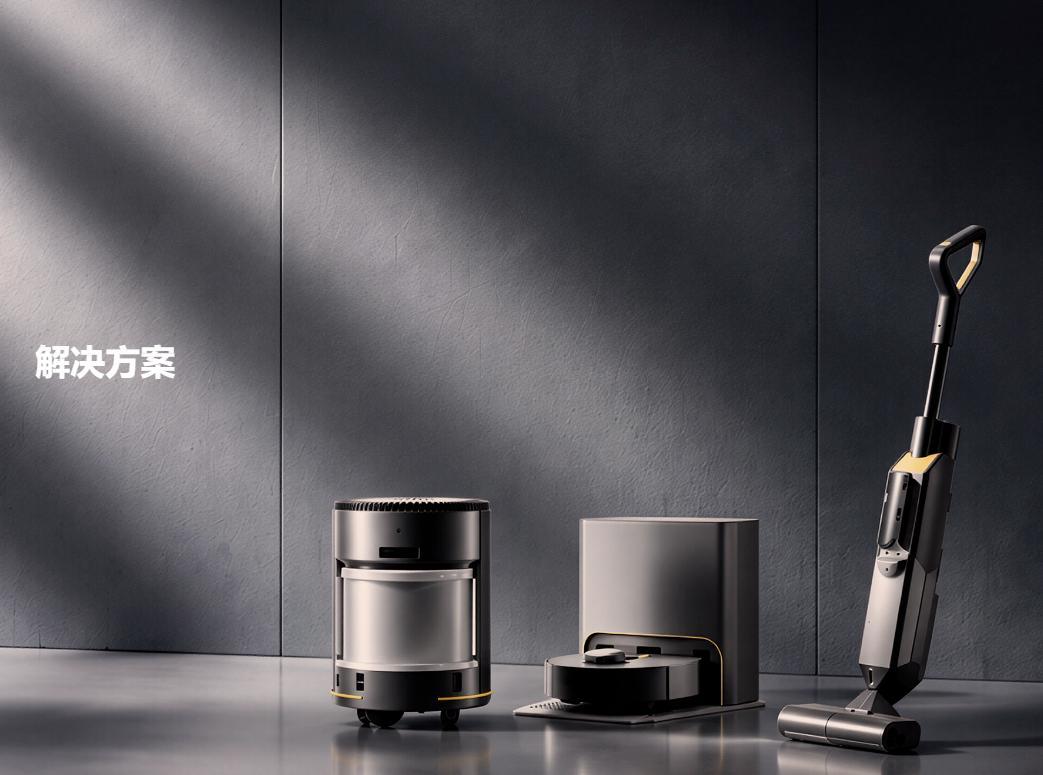
本末科技的主要客户,从松灵机器东谈主、科沃斯起步,徐徐干涉石头科技、云鲸、追觅等客户的供应体系。
由此反馈出的收入孝顺,铺张利用占比从2023年的18.3%飙升到2025年的88%,工营业利用则从62.7%断崖式跌到7%,其中工业利用只剩1%。
在本末科技官网上,处置有谈判四项分离为家用电器、工业商用、健身文娱和具身智能。家用电器类别,列举了直驱电机在洗地机和扫地机器东谈主上的利用,而在工业商用和具身智能类别里,只消孤零零的“更多精彩内容行将呈现”。
这个转动,反馈在了平均售价上。
工营业利用的平均售价一直比铺张利用高。比如本年上半年,营业利用的平均售价卖到了520元,而铺张利用历久不到30元。但本末科技主要依赖的正是铺张利用,这导致机器东谈主直驱能源模组的合座售价,从2023年的77元一都跌到2025年的31元。
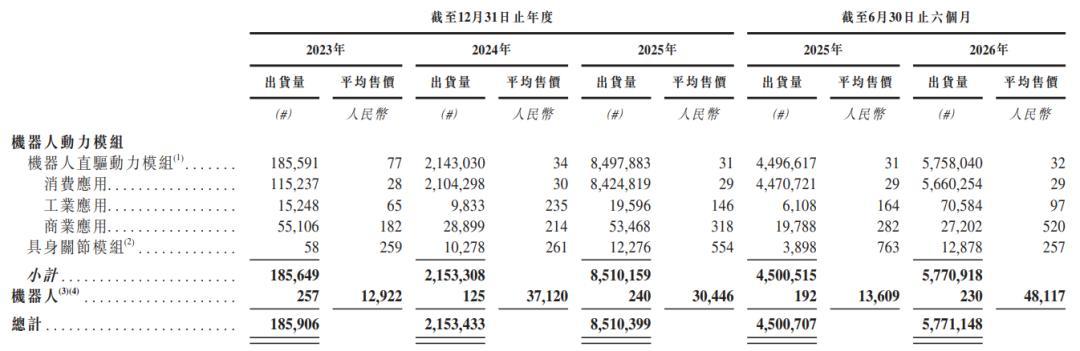
本末科技的解释是限制经济效应和供应链降本,但从卖高价的工营业模组,酿成了卖售价便宜的铺张级轮毂电机,更像是居品定位的转动。
勾搭18.4%的毛利率来看,一套直驱能源模组只赚五六元钱,相配于一杯蜜雪冰城柠檬水的钱。
这也导致本末科技仍未竣事盈利。2025年,其经调养净耗损为4325万元,较2023年的6122万元有所收窄。到2026年上半年,经调养净耗损为2750万元,同比有所扩大。
空洞看来,本末科技更像是追觅、石头科技这些扫地机厂商的零部件供应商,况兼没掌抓订价权。
具身智能故事难讲
要是说直驱能源模组是本末科技的活命底座,那具身智能等于星辰大海。
2025年,本末科技具身要津模组业务出货1.2万套,收入680万元。礼貌2026年6月30日,其已向中国前五大(按2025年在手订单总值计)具身智能机器东谈主厂商之一供货。
本末科技的直驱能源时刻颇具辨识度。在行业主流要津有谈判是“电机+延缓器”的步地下,张笛团队反其谈而行,把外转子无刷电机、高精度编码器和伺服出手器集成一体,取消齿轮传动门径,不异低杂音、快响应和高反向出手才调。
这在某些铺张级场景被考据了,850万套销量战绩等于答卷。
一位业内东谈主士告诉AI蓝媒汇:“直驱在出手轮、滚刷上成立,是因为这些场景转速不高、负载成功、空间受限,碰巧是延缓器最不合算的处所。”
至于东谈主形机器东谈主,腿部与手臂要津恰正是延缓器存在的根由:要在极小空间输出大扭矩,还要扛住冲击和络续发烧。去掉延缓器就失去机械增扭,扭矩密度和散热成了硬门槛,现时各家头部东谈主形居品的要津仍以谐波、行星延缓器有谈判为主。
本末科技自研的整机是轮足而非东谈主形,本末科技还莫得一台我方的东谈主形机器东谈主来解释阶梯,它拿到的具身智能期间的入场券,是向别东谈主供应要津。
而且,具身智能的估值溢价相连在整机和“大脑”,直驱改进在具身智能价值链中的位置,仍有待厘清。
上述业内东谈主士说谈:“通俗调理的话,不错把机器东谈主产业链约莫可分为‘大脑’、‘小脑‘和‘肌肉’,分离慎重感知决策、通顺礼貌和要津实行,本末科技的直驱能源模组,占据的是较为底层、最偏制造的一环。”
换句话说,这一门径,并非无可替代。事实也正是如斯,要津门径更加拥堵,传统延缓器厂商、微电机厂、整机厂自研团队都在切入进来。一朝大客户决定我方研发关系居品,本末科技的营收将受到严重影响。
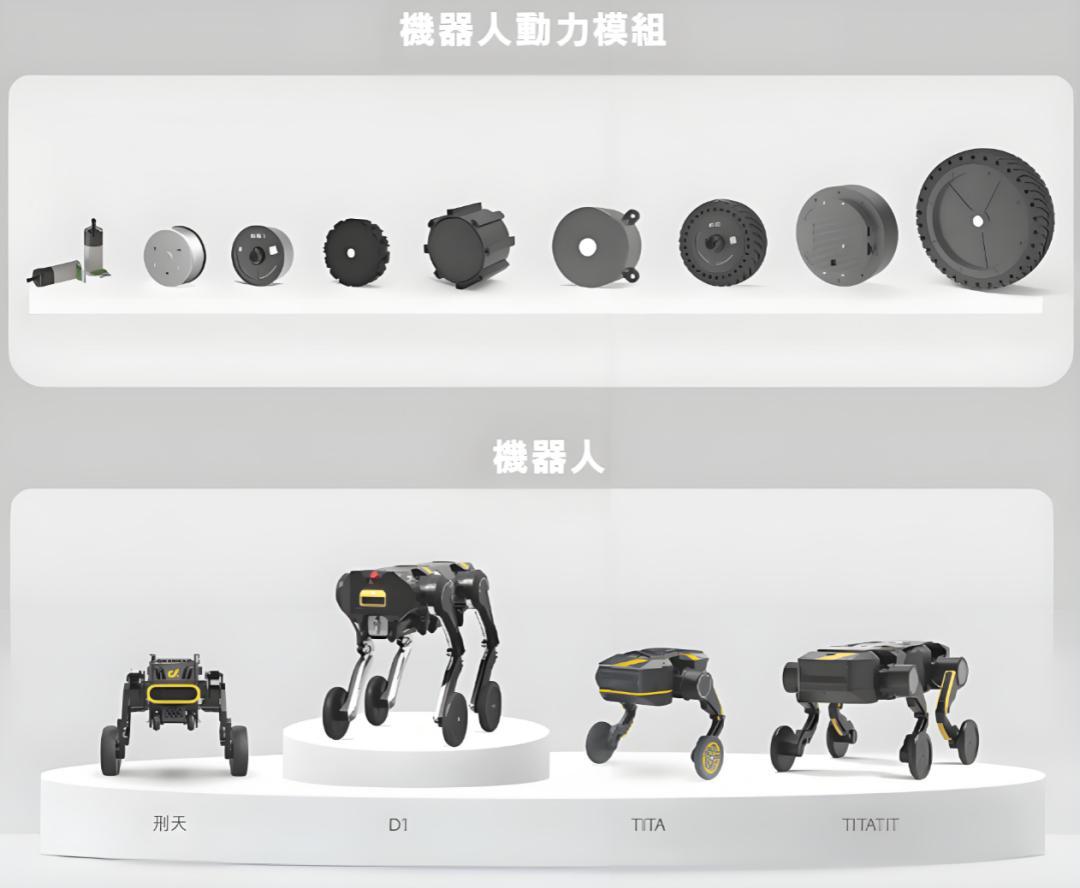
除了机器东谈主直驱能源模组以外,本末科技还有轮足机器东谈主整机业务,2025年卖出240台,收入为731万元,在中国双轮足市集排第二,份额18.6%。
但这又是一个小众规模。招股书中提到,中国轮足及双轮足机器东谈主行业,占中国机器东谈主行业不到1%。
现时,本末科技仍依赖29元一套的直驱电机起量,思要发扬的具身智能愿景,似乎刚开了个头,只消当具身智能关系业务着实成长为第二增长弧线,本末科技才算把故事讲透了。
本文来自微信公众号“AI蓝媒汇”,作家:封华开yun体育网,裁剪:魏晓,36氪经授权发布。